Retraites 2027 : désindexation, fiscalité, santé… jusqu’où faire payer les retraités ?
13 septembre 2026
1.700, 2.000 ou 2.500 euros bruts de retraite par mois : est-on devenu suffisamment « aisé » pour servir de variable d’ajustement budgétaire ?
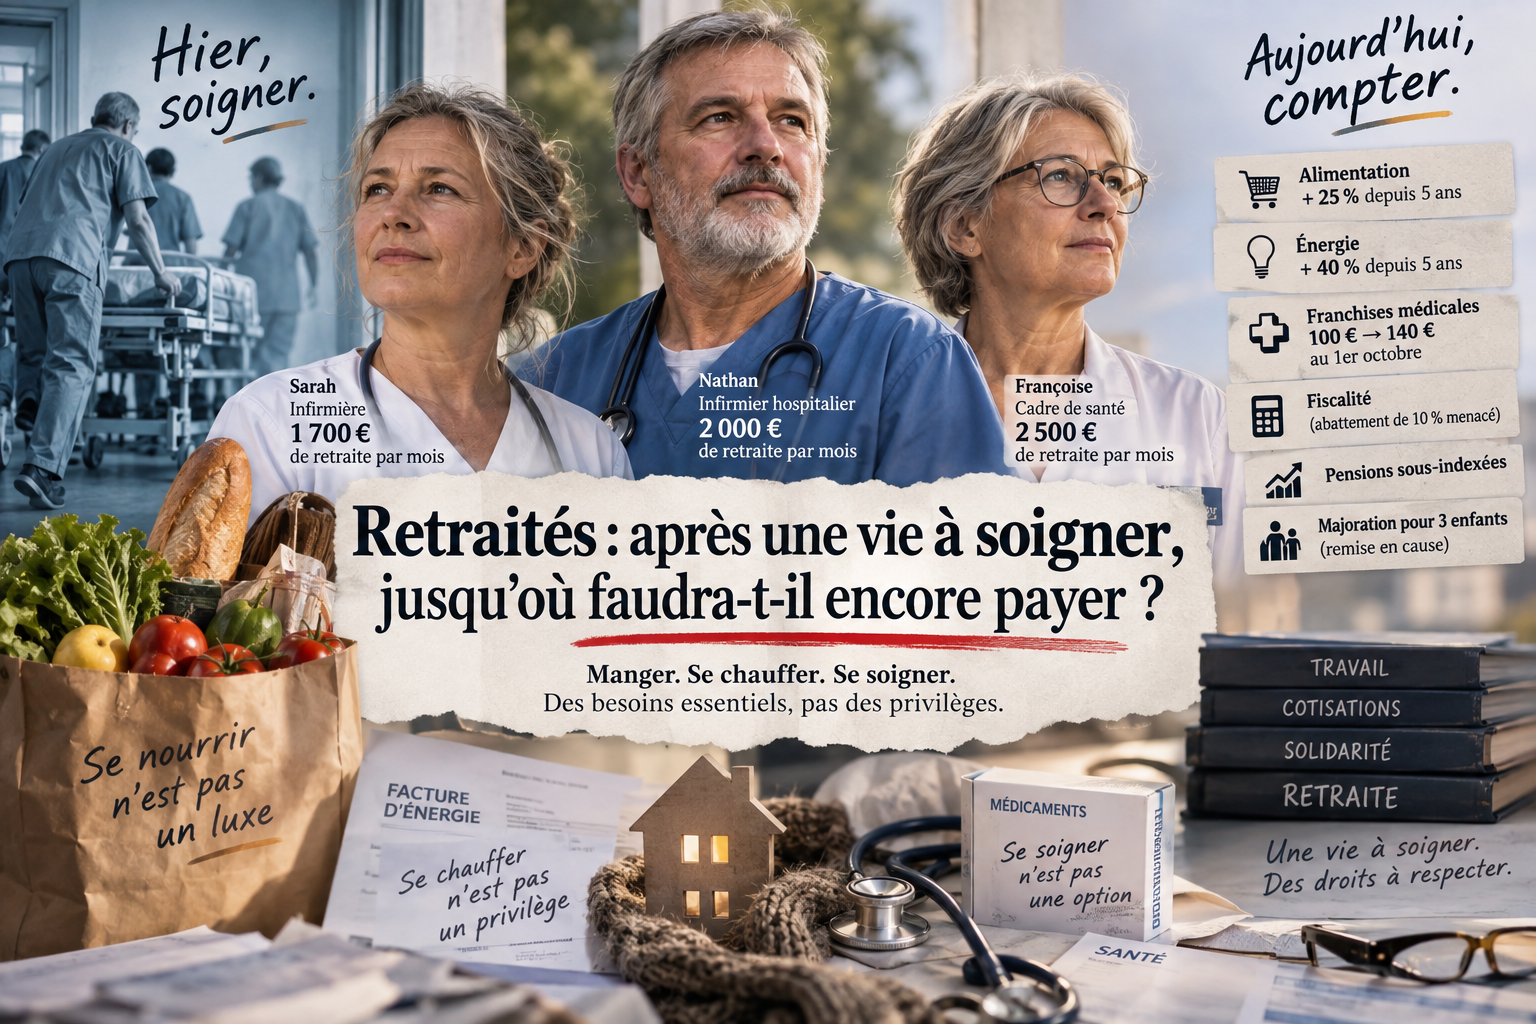
Prenons trois anciens soignants. Sarah, infirmière, perçoit 1.700 euros de retraite par mois. Nathan, infirmier hospitalier après une carrière complète, touche 2.000 euros. Françoise, ancienne cadre de santé, dispose de 2.500 euros.
Ils ont travaillé quarante ans ou davantage. De jour comme de nuit. Les dimanches et les jours fériés. Ils ont cotisé, payé leurs impôts et contribué pendant toute leur carrière à notre système de protection sociale. Ils ne sont pas pauvres. Mais ils ne sont certainement pas riches.
Et pourtant, à écouter les débats budgétaires de cette rentrée 2026, ils pourraient à nouveau être appelés à contribuer : sous-indexation ou désindexation des pensions, remise en cause de l’abattement fiscal de 10 %, modification des avantages familiaux liés à la retraite…
Le gouvernement a communiqué et les arbitrages ne sont pas encore rendus. Mais une orientation apparaît : faire contribuer davantage les retraités au redressement des finances publiques. Encore faut-il savoir de quels retraités nous parlons.
A partir de combien devient-on un retraité « aisé » ?
La pension moyenne de droit direct des retraités résidant en France était de 1.541 euros nets par mois en 2023, selon la DREES. Derrière cette moyenne se cachent des écarts considérables, notamment entre les femmes et les hommes.
Mais elle permet déjà de poser une question : une personne disposant de 1.700 euros par mois appartient-elle vraiment à une catégorie privilégiée ? Et celle qui en reçoit 2.000 ?
Le débat devient rapidement abstrait lorsque l’on raisonne en milliards d’euros d’économies. Il l’est beaucoup moins lorsqu’on ouvre le réfrigérateur, que l’on règle sa facture d’électricité ou que l’on paie sa complémentaire santé.
Sarah, 1 700 euros : quand les dépenses essentielles augmentent
Sarah perçoit 1.700 euros par mois. Son logement, l’alimentation, l’énergie, les assurances, sa complémentaire santé, éventuellement une voiture : une grande partie de sa pension est absorbée avant même qu’elle ait réellement choisi comment la dépenser.
Car l’inflation moyenne ne raconte qu’une partie de son quotidien.
Sur les cinq dernières années complètes, entre 2020 et 2025, les prix alimentaires ont augmenté d’environ 25 % selon les données de l’INSEE. L’énergie a connu une évolution encore plus spectaculaire : son niveau moyen demeure près de 40 % supérieur à celui de 2020. Cela ne signifie évidemment pas que chaque retraité a vu sa facture augmenter exactement dans ces proportions. Le logement, le chauffage et les habitudes de consommation diffèrent.
Mais une réalité demeure : manger et se chauffer coûtent beaucoup plus cher qu’il y a cinq ans.
Prenons seulement un ordre de grandeur. Un panier alimentaire qui représentait 350 euros mensuels au niveau des prix de 2020 correspondrait aujourd’hui à environ 435 euros pour des achats comparables. Près de 85 euros supplémentaires.
Pour Sarah et ses 1.700 euros de pension, ce n’est pas une ligne dans un tableau économique. C’est une partie de son reste à vivre qui a disparu. Et contrairement à un actif, elle ne peut pas négocier une augmentation de salaire pour compenser.
Nathan, 2 000 euros : un privilégié ?
Nathan a été infirmier hospitalier. Après une carrière complète, sa pension atteint 2.000 euros. C’est davantage que la moyenne. Cela suffit-il à faire de lui un retraité aisé ? Lui aussi a absorbé la hausse de l’alimentation, de l’énergie et de nombreuses dépenses quotidiennes.
Désormais, une autre menace apparaît : celle d’une sous-indexation de sa pension. Le mécanisme parait relativement indolore sur une feuille Excel. Il l’est beaucoup moins dans la durée.
Si les prix augmentent de 2 % et que sa pension reste gelée, Nathan perd l’équivalent de 40 euros de pouvoir d’achat par mois, soit près de 500 euros sur une année.
Mais surtout, cette perte n’est pas ponctuelle. Sa pension part d’une base plus faible pour les revalorisations suivantes. Une désindexation produit donc des effets cumulatifs. Désindexer une pension, c’est demander au retraité de payer progressivement les prix de demain avec le revenu d’hier.
Puis vient la fiscalité
A cette érosion pourrait s’ajouter la remise en cause de l’abattement fiscal de 10 % applicable aux pensions. Cela augmente le revenu soumis à l’impôt.
Pour Nathan et ses 24.000 euros annuels de pension, cela peut représenter plusieurs centaines d’euros d’impôt supplémentaires selon la composition et les autres revenus de son foyer.
Là encore, présenté isolément, l’effort peut sembler limité. Mais le retraité, lui, ne vit pas les mesures isolément. Il additionne.
Quelques dizaines d’euros perdus par la désindexation.
Quelques centaines d’euros supplémentaires de fiscalité.
La complémentaire santé qui augmente.
Les dépenses d’énergie.
L’alimentation.
Les franchises médicales.
A force de considérer chaque ponction comme raisonnable, on finit par oublier de calculer leur addition.
Françoise, 2 500 euros : après une carrière de responsabilités
Françoise a commencé comme infirmière avant de devenir cadre de santé. Sa retraite atteint 2.500 euros. Elle pourrait facilement entrer dans la catégorie des retraités présentés comme suffisamment favorisés pour participer davantage.
Mais ces 2.500 euros ne sont ni un privilège, ni un cadeau de l’État, encore moins de « l’argent magique ». Cette pension constitue un revenu différé, acquis par des décennies de travail et financé par les cotisations sociales versées tout au long de la carrière, dans le cadre de notre système de retraite par répartition. Françoise a cotisé hier pour financer les retraités d’alors ; les actifs d’aujourd’hui financent sa pension selon le même principe de solidarité entre les générations. Sa retraite n’est donc pas une faveur qu’on lui accorde : c’est un droit social construit par le travail et les cotisations.
Si sa pension était sous-indexée de deux points, la perte de pouvoir d’achat représenterait 50 euros par mois dès la première année. Une modification de l’abattement fiscal viendrait s’y ajouter. Et si elle a élevé trois enfants, elle pourrait également être concernée par une réforme de la majoration familiale des pensions.
Plusieurs pistes existent. Mais le sens du débat est révélateur. On cherche successivement ce qu’il serait possible de retrancher à sa pension, à son avantage fiscal ou à ses droits familiaux. Rarement ce qu’il faudrait faire pour préserver son pouvoir d’achat après quarante années de cotisations.
Et maintenant, se soigner coûte davantage
Il manque pourtant une donnée essentielle à cette discussion : Sarah, Nathan et Françoise vieillissent. Avec l’âge, les besoins de santé augmentent.
Or les retraités subissent parallèlement l’augmentation des franchises et participations, les transferts vers les complémentaires et les projets de déremboursement.
La franchise est déjà de 1 euro par boîte de médicaments et par acte paramédical. La participation forfaitaire atteint 2 euros par consultation médicale, analyse biologique ou examen radiologique.
Et une nouvelle étape est désormais actée : à compter du 1er octobre 2026, le plafond annuel des franchises médicales restant à la charge de l’assuré passera de 100 à 140 euros. Autrement dit, le plafond augmente de 40 %.
Pris isolément, on pourra encore présenter ces sommes comme modestes. Mais une personne âgée atteinte de plusieurs maladies chroniques ne consomme pas une boîte de médicaments et une consultation par an.
Elle cumule traitements, examens, consultations, soins infirmiers et parfois transports sanitaires. Pour elle, le plafond n’est pas théorique. Et surtout, cette augmentation intervient dans un contexte où d’autres transferts de dépenses de santé vers les ménages sont envisagés.
La DREES a montré en 2026 qu’un déremboursement partiel des soins ne produit pas les mêmes effets selon les revenus : rapporté au niveau de vie, l’effort peut être deux fois plus important pour les ménages modestes que pour les ménages aisés.
Car dérembourser une dépense de santé ne la fait pas disparaître. Cela change simplement celui qui la paie. Le patient directement ou sa complémentaire, qui répercute ensuite une partie de la dépense dans ses cotisations.
Manger, se chauffer, se soigner
C’est ici que se trouve probablement le véritable indicateur du niveau de vie des retraités. Pas seulement : « Combien percevez-vous chaque mois ? »
Mais plutôt : « Après avoir mangé, chauffé votre logement et payé ce qui est nécessaire pour vous soigner, combien vous reste-t-il ? »
Ces trois verbes devraient être au cœur du débat. Manger. Se chauffer. Se soigner.
On peut différer l’achat d’un téléviseur.
On peut conserver sa voiture une année supplémentaire.
On peut renoncer aux vacances.
Mais on ne peut durablement renoncer à ces trois besoins essentiels. Or, nous avons vu qu’en cinq ans, l’alimentation a augmenté d’environ 25 % et le niveau moyen des prix de l’énergie de près de 40 % entre 2020 et 2025.
A cette hausse déjà absorbée s’ajoutent progressivement les dépenses de santé. Et c’est précisément maintenant que l’on envisage de demander un nouvel effort aux retraités.
Le risque d’une triple peine
Voilà pourquoi le débat ne peut pas être réduit à une seule mesure. Il faut regarder leur effet cumulatif.
Première peine : l’érosion du pouvoir d’achat provoquée par l’augmentation des dépenses indispensables.
Deuxième peine : le transfert progressif de certaines dépenses de santé vers les patients et leurs complémentaires.
Troisième peine demain : une pension moins bien indexée et une fiscalité potentiellement alourdie.
Pour Sarah, Nathan ou Françoise, ce ne sont pas trois politiques publiques différentes. C’est le même compte bancaire à la fin du mois.
Les anciens soignants savent ce que signifie la solidarité
Il serait évidemment excessif de soutenir que les retraités ne doivent jamais contribuer à l’effort collectif. Nos trois soignants ont précisément passé leur vie professionnelle à faire vivre cette solidarité.
La France peut vouloir maîtriser ses comptes publics. Et chacun peut être appelé à participer à cet effort selon ses capacités. Mais c’est justement la notion de capacité contributive qui doit nous interroger.
Une pension mensuelle ne dit pas tout d’une situation économique.
Elle ne dit rien d’un loyer restant à payer.
Elle ne dit rien du coût d’une complémentaire santé.
Elle ne dit rien d’un conjoint dépendant.
Elle ne dit rien non plus de l’aide financière apportée aux enfants et petits-enfants.
Confondre pension et richesse serait donc une profonde erreur.
Ne transformons pas les retraités en variable d’ajustement
Il existe enfin un risque politique et social : opposer les générations.
Les actifs contre les retraités.
Les jeunes contre les « boomers ».
Ceux qui travaillent contre ceux qui auraient prétendument bénéficié d’un système trop généreux.
Cette opposition est stérile.
Les retraités d’aujourd’hui sont ceux qui ont financé les pensions de leurs aînés, élevé leurs enfants, cotisé à l’Assurance maladie et contribué pendant plusieurs décennies au financement des services publics. Et beaucoup continuent d’aider financièrement leur famille ou de faire vivre le tissu associatif.
La solidarité nationale ne peut fonctionner durablement si chaque génération est désignée à son tour comme responsable des difficultés collectives.
Sarah avec ses 1.700 euros, Nathan avec ses 2.000 euros et Françoise avec ses 2.500 euros ne demandent pas un privilège. Ils demandent que l’on regarde l’ensemble de ce qu’ils paient avant de décider de ce qu’ils pourraient encore payer.
Car après une vie passée à soigner les autres, perdre progressivement son pouvoir d’achat n’est pas une abstraction budgétaire. C’est parfois renoncer aux vacances. Puis réduire le chauffage. Choisir une complémentaire moins protectrice. Reporter des soins dentaires ou l’achat de nouvelles lunettes. Et progressivement réduire tout ce qui permet encore une vie sociale.
Manger n’est pas une niche fiscale.
Se chauffer n’est pas un avantage acquis.
Se soigner n’est pas un privilège.
Et percevoir 1.700, 2.000 ou même 2.500 euros de retraite après une carrière complète ne fait pas de vous un nanti. Avant de demander un nouvel effort aux retraités, il serait donc juste de commencer par mesurer tous ceux qu’ils ont déjà supportés.
La question n’est pas de savoir si les retraités doivent participer à la solidarité nationale. Ils y participent depuis toute une vie. La question est de savoir jusqu’où il est juste de leur demander encore de payer.